

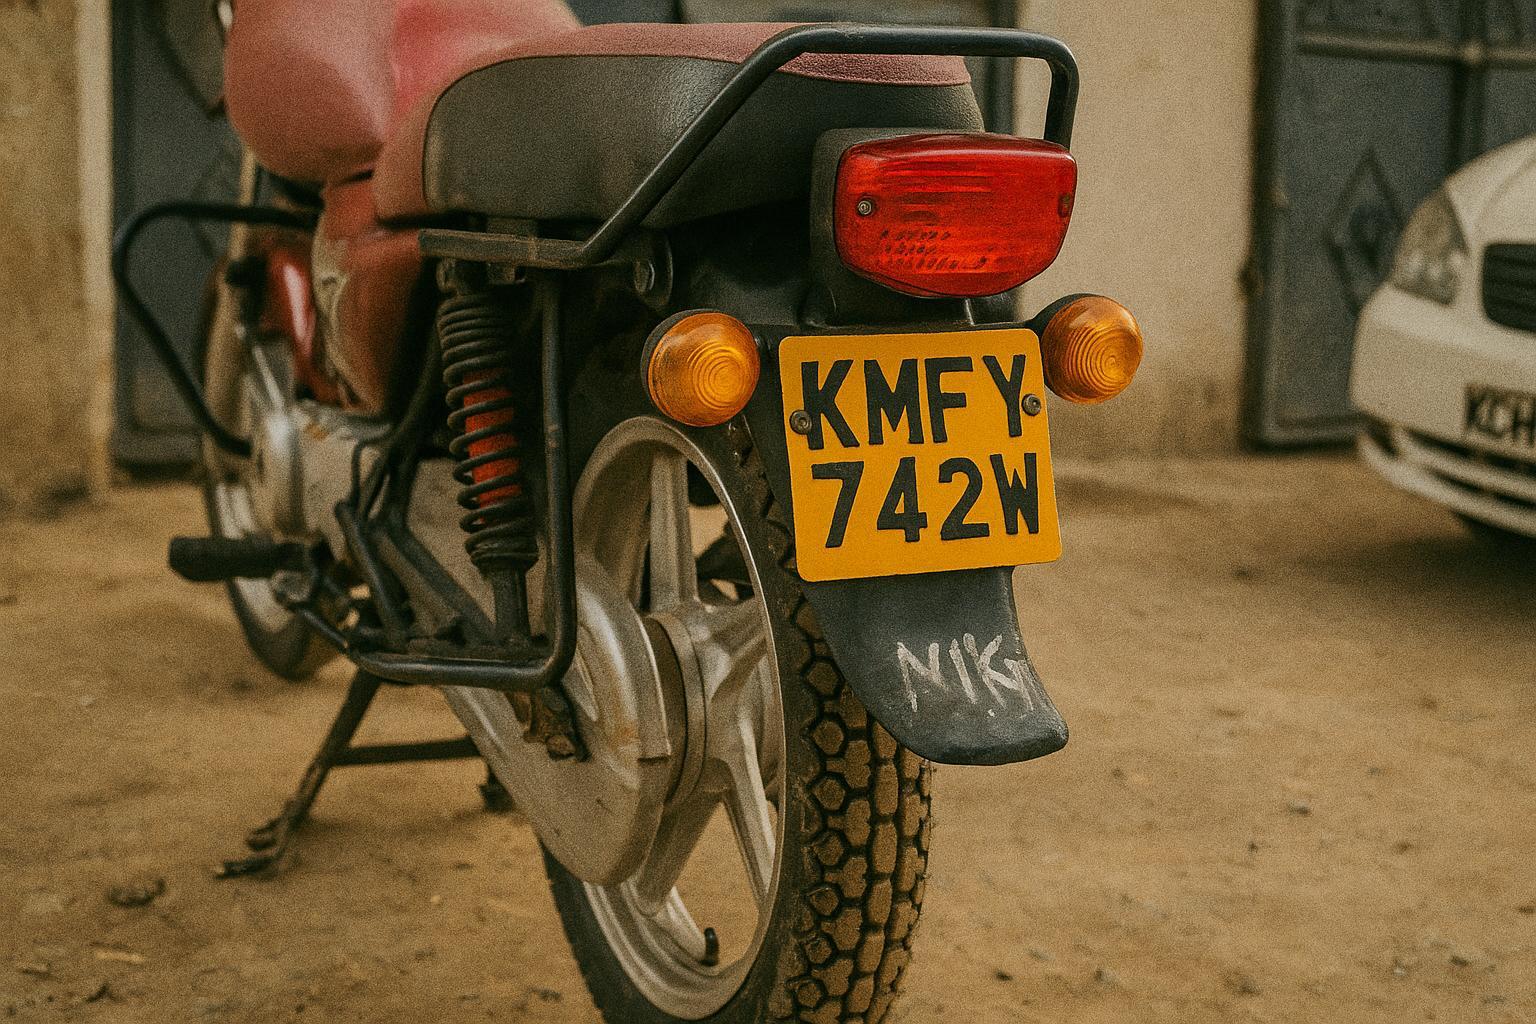
L’essor du boda-boda, nouvelle frontière économique kenyane
Dans le paysage urbain et périurbain d’Afrique de l’Est, le vrombissement des boda-boda s’est imposé comme la bande-son de la mobilité populaire. Au Kenya, la Fédération nationale des opérateurs de mototaxis estime à plus d’un million le nombre de conducteurs actifs, générant un chiffre d’affaires journalier qui dépasse, selon les données de la Banque centrale, les 600 millions de shillings. Ce dynamisme reflète à la fois un manque d’infrastructures de transport collectif et l’ingéniosité d’une jeunesse en quête de revenus immédiats. Pourtant, l’accès au capital initial – l’acquisition de la motocyclette – demeure la principale barrière à l’entrée.
C’est précisément cette contrainte que prétendent lever des offres mirifiques diffusées en ligne : pour un acompte de quelques milliers de shillings, la promesse est faite de repartir au guidon d’un engin neuf, le solde étant échelonné en micropaiements quotidiens. Dans un contexte où les taux d’emploi formel stagnent, ces annonces apparaissent comme un raccourci séduisant vers l’indépendance économique.
La mise en scène d’une générosité trompeuse
Depuis plusieurs mois, le profil Facebook baptisé « James Mark Omagwa » inonde des groupes communautaires avec des messages identiques : photo d’une devanture bardée de marques japonaises bien connues, promesse d’un crédit sans garanties et numéro WhatsApp affiché en majuscules. À première vue, le décor est rassurant : l’enseigne Mark Holdings Limited, distributeur réel et légalement enregistré à Nairobi, sert de caution visuelle. Or, aucune redirection vers le site officiel n’est proposée, et l’adresse mentionnée change d’une publication à l’autre, oscillant entre Voi et Kisumu.
L’opacité s’aiguise encore lorsque l’on examine les identifiants téléphoniques. Les coordonnées figurant sur la page usurpée ne concordent pas avec celles publiées par la société légitime. Interrogés, les dirigeants de Mark Holdings confessent un phénomène qui les dépasse : « Nous recevons chaque semaine des appels de clients déçus qui disent avoir versé l’acompte et n’avoir jamais vu la moto », rapporte un responsable commercial joint par Africa Check.
Les fraudeurs profitent d’un réflexe sociologique majeur : la confiance accordée à l’image. Dans des environnements où la documentation notariale reste minoritaire, la photographie d’une boutique suffit souvent à authentifier une transaction. L’escroc élabore ainsi un théâtre numérique – répétition d’annonces, interaction scriptée, témoignages factices d’anciens clients – qui mime les codes du commerce officiel tout en échappant à ses obligations.
Des failles réglementaires amplifiées par la géographie numérique
Le vide juridique ne réside pas tant dans l’absence de textes que dans la difficulté à les appliquer. Le Kenya a promulgué le Computer Misuse and Cybercrimes Act en 2018, créant un arsenal répressif couvrant la fraude électronique. Toutefois, l’identification des suspects se heurte à la porosité des frontières numériques : un compte Facebook peut être administré depuis l’étranger, tandis que les paiements s’effectuent via M-Pesa, solution mobile dont l’instantanéité complique le gel des fonds.
En outre, la régulation des plateformes dépend d’accords de coopération encore balbutiants entre gouvernements africains et fournisseurs de services globaux. Nairobi entretient un dialogue régulier avec Meta, maison-mère de Facebook, mais celui-ci se concentre surtout sur la modération des contenus politiques sensibles. Les fraudes commerciales, moins médiatisées, peinent à obtenir la même rapidité de traitement.
Cette asymétrie rappelle combien la gouvernance d’Internet n’est plus seulement une affaire de souveraineté étatique. Elle implique une diplomatie technique, faite de protocoles d’échange de données et de convergence normative, que le Marché commun d’Afrique orientale et australe tente d’ériger depuis 2021. Pour l’instant, les initiatives demeurent fragmentaires, et chaque victime doit engager une procédure individuelle souvent coûteuse.
Conséquences macroéconomiques et climat social
Au-delà des drames individuels, l’impact cumulatif de ces micro-escroqueries est loin d’être anodin. Les shillings subtilisés ne sont pas réinjectés dans l’économie locale : ils s’évaporent vers des comptes anonymes, réduisant la circulation monétaire et la capacité de consommation des ménages. Les organisations de prêteurs communautaires soulignent une corrélation directe entre l’augmentation des arriérés de micro-crédit et la prolifération de fausses offres en ligne, creusant un trou noir dans l’écosystème financier informel.
Cette défiance rampant sape également la transition numérique que promeut le gouvernement kényan. Les autorités envisagent la dématérialisation complète des services publics d’ici 2030, mais une population échaudée par les arnaques risque de se détourner des outils digitaux. Un haut fonctionnaire du ministère de l’Information confie, sous couvert d’anonymat, que « la stratégie économie numérique du pays pourrait être retardée si nous ne renforçons pas la protection des usagers ».
Sur le plan social, l’échec d’un projet entrepreneurial, même modeste, nourrit la frustration d’une jeunesse déjà confrontée à 38 % de chômage selon l’Office national des statistiques. Les réseaux de désinformation exploitent ensuite ce ressentiment, épaississant le brouillard de méfiance envers toute initiative publique ou privée.
Pistes de coopération et leviers d’action
La réponse doit s’articuler à plusieurs niveaux. Au plan national, le Bureau d’enquêtes criminelles envisage de coupler son portail de plaintes en ligne à un dispositif d’authentification visuelle : un code QR unique permettrait de vérifier instantanément l’appartenance d’une page commerciale à un registre officiel. Des pilotes sont annoncés pour le troisième trimestre 2024.
Sur le plan régional, l’Union africaine, par le biais de sa Convention de Malabo, encourage un cadre harmonisé de lutte contre la cybercriminalité. Les diplomates kenyans plaident pour la création d’une cellule opérationnelle conjointe, inspirée du modèle Interpol, capable de solliciter directement les GAFAM pour des retraits de contenus frauduleux transfrontaliers.
Enfin, la société civile occupe un rôle crucial. Les consortiums de fact-checking, à l’instar d’Africa Check, multiplient les ateliers de sensibilisation destinés aux conducteurs boda-boda. Leur objectif est de diffuser un réflexe de vérification systématique avant tout versement d’acompte. Cette pédagogie, à long terme, pourrait s’avérer plus dissuasive que les seules poursuites pénales.
Vers une économie numérique de confiance
La fraude aux motos à crédit illustre la dialectique permanente entre innovation financière et vulnérabilité sociale. En misant sur l’inclusion par le mobile money, le Kenya a conquis une position pionnière sur le continent. Mais chaque innovation appelle un garde-fou proportionné. L’affaire « James Mark Omagwa » rappelle qu’une photographie peut suffire à emporter la conviction d’un investisseur précaire, et qu’une simple vérification documentaire pourrait lui éviter la ruine.
Pour restaurer la confiance, il faudra conjuguer rigueur réglementaire, coopération diplomatique et éducation numérique. Cette triple alliance, seule, permettra à la révolution boda-boda de conserver son élan tout en protégeant ceux qui, chaque matin, enfourchent leur deux-roues pour gagner leur vie.